Le prix en viager résulte de trois éléments : la valeur vénale du bien, la décôte d'occupation, et la répartition entre bouquet et rente.
C’est la valeur de marché de votre bien s’il était vendu de manière classique. Elle sert de base de départ à tous les calculs.
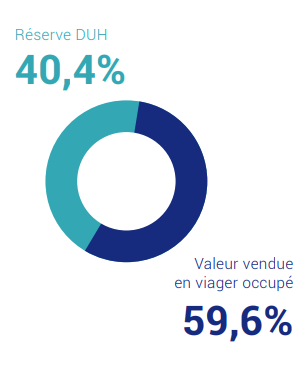
En viager occupé, on soustrait la valeur du droit d’usage et d’habitation (DUH), calculée à partir de l’espérance de vie du vendeur et d’un loyer théorique.
La valeur occupée est répartie entre un bouquet (généralement 20 à 40 %) et une rente viagère. Plus le bouquet est élevé, plus la rente est faible, et inversement
Le calcul du prix de vente d’un viager dépend de différents critères, à savoir :
Ainsi, le prix de la vente est calculé selon ces critères en s’appuyant notamment sur des barèmes tels que le barème Daubry.
Une fois le prix déterminé, il s’agit d’établir les modalités de paiement en fonction des besoins du vendeur. En effet, si le crédirentier a besoin d’un capital important tout de suite, il est préférable qu’il opte pour un bouquet conséquent et une petite rente.
A l’inverse, si le crédirentier souhaite étoffer de manière plus significative ses revenus mensuels, il vaut mieux opter pour un petit bouquet et une rente plus importante.
Le financement par emprunt bancaire n’étant pas possible pour une acquisition viagère, il est généralement conseillé d’opter pour la deuxième option afin de mettre toutes les chances de son côté pour vendre rapidement.
Lors de l’acte de vente, un indice est fixé et servira de base afin que la rente soit indexée et réévaluée à chaque anniversaire.
Les rentes sont, en principe, indexées sur l‘indice à la consommation, ménages urbains dont le chef est ouvrier ou employé, publié par l’Institut National des Statistiques et des Études Économiques (l’INSEE)
Recevez un calcul détaillé — valeur vénale, décote d’occupation, bouquet et rente — sous 24 h, sans engagement.

Annie 79 ans
Retraite de 1 400 €
Appartement 3 pièces à Paris
Valeur vénale de 550 000 €
Espérance de vie 13,1 années
Valeur libre du bien – le bouquet
Coefficient de capitalisation rente viagère
Rente mensuelle = Rente annuelle / 12
Soit 550 000 € / 12,1 / 12 = 3 787.87 €
Annie pourrait recevoir
une rente mensuelle à vie de 3 788 €
Soit 550 000 € – 100 000 € /12,1 / 12 =
3 099.17 €
Annie pourrait recevoir
un bouquet de 100 000 €
et une rente mensuelle à vie de 3 099 €
Valeur libre du bien – le bouquet
Coefficient de capitalisation rente viagère
Rente mensuelle = Rente annuelle / 12
Soit 312 950 € / 12,1 / 12 = 2 155.30 €
Annie pourrait recevoir
une rente mensuelle de 2 155 € à vie
Soit 312 950 € – 100 000 € = 212 950 €
212 950 € / 12,1 /12 = 1 466.59 €
Annie pourrait recevoir
un bouquet de 100 000 €
et une rente mensuelle à vie de 1 467 €
Valeur de la nue-propriété
=
Valeur du bien multiplié par le %
de la nue-propriété transaction viagère
Soit : 550 000 € x 59.9 % = 312 950 €
Lors de la signature chez le notaire
Annie pourrait recevoir 312 950 €
Annie 79ans
Retraite 1400€
Esp. de vie 13,1 années
Valeur du bien
550 000€
Annie pourrait recevoir une rente mensuelle à vie de 2155€
ou
Annie pourrait recevoir une rente mensuelle à vie de 1467€
Annie pourrait recevoir une rente mensuelle à vie de 3788€
ou
Annie pourrait recevoir une rente mensuelle à vie de 3099€
Annie pourrait recevoir 312 950€
Toutes nos ressources pour préparer votre projet, comprendre le calcul du prix viager et estimer votre bien gratuitement.